Description
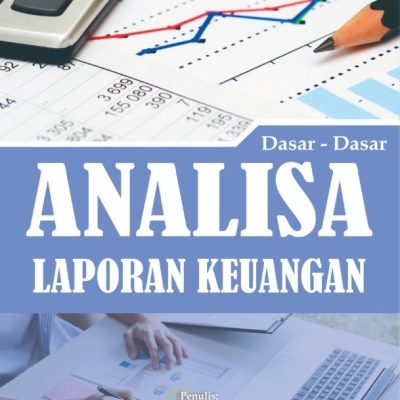
Tim Penulis: Berlina Yudha Pratiwi, S.E., M.SA., Ak., dkk
vi + 122.
14,8 x 21
Akuntansi biaya adalah cabang dari akuntansi yang fokus pada pencatatan, pengelolaan, dan pelaporan biaya yang timbul dalam suatu organisasi atau perusahaan. Tujuan utama dari akuntansi biaya adalah untuk memberikan informasi yang akurat terkait dengan biaya produksi, sehingga manajer dapat mengambil keputusan yang lebih baik dalam hal pengelolaan sumber daya dan perencanaan keuangan.
Akuntansi biaya melibatkan pengelompokan dan analisis biaya menjadi beberapa kategori utama, seperti biaya tetap, biaya variabel, biaya langsung, dan biaya tidak langsung. Biaya tetap adalah biaya yang tidak berubah meskipun volume produksi berubah, seperti sewa gedung. Sementara itu, biaya variabel berkaitan dengan perubahan jumlah produksi, seperti bahan baku atau upah tenaga kerja langsung.
Salah satu konsep penting dalam akuntansi biaya adalah perhitungan harga pokok produksi (HPP), yang mencakup biaya langsung seperti bahan dan tenaga kerja, serta biaya tidak langsung seperti overhead pabrik. Dengan informasi tentang HPP, perusahaan dapat mengetahui sejauh mana biaya produksi berpengaruh terhadap harga jual dan keuntungan yang dihasilkan.
Selain itu, akuntansi biaya juga digunakan dalam pengendalian biaya, di mana perbandingan antara biaya yang direncanakan dan biaya aktual dilakukan untuk memastikan efisiensi operasional. Manajer menggunakan laporan biaya untuk menganalisis varians dan menentukan langkah-langkah perbaikan jika diperlukan.
Secara keseluruhan, akuntansi biaya memberikan alat yang penting untuk pengambilan keputusan strategis, perencanaan anggaran, dan evaluasi kinerja keuangan perusahaan, yang mendukung kelangsungan dan pertumbuhan usaha secara lebih efisien.